En bref
- 💼 Avec 10 000 €, vous pouvez bâtir un portefeuille équilibré adapté à votre profil d’investisseur et à votre horizon, sans tout risquer en une seule option.
- 🏦 En 2026, les placements financiers vont au-delà des livrets: assurance-vie, PEA, SCPI, ETF, crowdfunding et crypto restent à manier avec prudence.
- 💸 L’objectif est de protéger l’épargne contre l’inflation et de viser une rentabilité mesurée, tout en préservant une épargne de précaution.
- ⚖️ Diversifier et éviter les frais cachés demeure la clé, notamment en tenant compte du risque et de l’horizon.
- 🔎 Pour guider votre choix, ce guide propose des chiffres clairs, des exemples concrets et des liens utiles.
Le temps presse et l’environnement économique de 2026 transforme les règles du jeu pour l’épargne et l’investissement. Après des mois de stabilisation des taux directeurs et une inflation qui se rapproche de 2%, laisser dort 10 000 € sur un compte non rémunéré est de moins en moins acceptable. Investir devient une nécessité pour préserver le pouvoir d’achat et, potentiellement, le faire croître. Un capital bien sélectionné peut profiter du contexte favorable tout en restant aligné avec vos objectifs et votre tolérance au risque. Ce guide vous aide à définir votre profil, choisir des produits adaptés et éviter les pièges courants comme les frais cachés ou la sur-activité émotionnelle.
Sommaire
- 1 Pourquoi investir 10 000 euros en 2026 ? 💡
- 2 Comment définir son profil d’investisseur et ses objectifs ?
- 3 Quels placements privilégier en 2026 ? 🤝
- 4 Comment répartir 10 000 € selon votre profil ?
- 5 Calculateur: Que faire avec 10 000 € sur 5 ans
- 6 Réaliser des investissements concrets sans se tromper
- 7 Prochaines étapes et cas pratiques
- 8 FAQ
Pourquoi investir 10 000 euros en 2026 ? 💡
En 2026, les taux directeurs restent soutenus par une inflation qui vise le cap des 2 %. Plutôt que de laisser ces 10 000 € dormir sur un compte sans rendement, investir permet de profiter d’obligations et de fonds en euros plus attractifs que par le passé, tout en ouvrant la porte à des supports plus dynamiques. Les incitations fiscales sur l’assurance-vie et le PEA renforcent l’intérêt de placer une partie de cette somme. Pour les investisseurs prudents, les obligations et les fonds euros offrent une sécurité relative, tandis que les profils plus dynamiques peuvent viser des performances via ETF, SCPI ou private equity.
- Les placements financiers variés permettent de combiner sécurité et potentiel de rendement.
- Le contexte 2026 offre une fenêtre favorable pour capter les rendements des marchés tout en protégeant le capital.
- Évitez les frais et assurez-vous d’une épargne de précaution suffisante.
Pour approfondir, l’article de référence sur investir 10 000 euros explique comment ajuster l’allocation selon vos objectifs et votre horizon. Et pour une perspective fiscale, consultez investir 10 000 euros.
Comment définir son profil d’investisseur et ses objectifs ?
Avant d’investir, identifiez clairement votre tolérance au risque, votre horizon et vos objectifs. La tolérance au risque combine votre capacité financière et votre confort émotionnel face aux fluctuations du marché. Une évaluation MIF-2 s’impose désormais pour guider les propositions des conseillers et éviter les choix inadaptés.
Objectifs courts, moyens et longs termes structurent la stratégie :
- Court terme (1–3 ans) : sécurité, liquidité, projets ponctuels.
- Moyen terme (3–7 ans) : projets immobiliers, voyages, études.
- Long terme (>7 ans) : retraite, transmission, croissance du patrimoine.
Constituez aussi une épargne de précaution équivalant à 3–6 mois de dépenses (12 mois si vous êtes indépendant). Placez-la sur des supports liquides et peu risqués. Une fois cette réserve constituée, répartissez les 10 000 € selon vos horizons et votre profil.
Quels placements privilégier en 2026 ? 🤝
Le paysage s’articule autour de plusieurs familles de véhicules d’investissement. Pour chaque option, notez les avantages et les limites, ainsi que les exigences de liquidité et de risque.
- Fonds euros (assurance-vie) : sécurité du capital et rendement autour de 2,5–4 % selon le contrat, avec des UC pour viser potentiellement plus. Après 8 ans, la fiscalité est avantageuse.
- PEA et ETF/actions : exposition aux marchés européens et mondiaux, frais réduits et potentiel de rendement sur le long terme, mais volatilité accrue.
- SCPI : immobilier accessible avec des loyers réguliers, risque de liquidité et frais d’entrée à anticiper.
- Crowdfunding immobilier et crowdlending : rendements attractifs mais risques de retards et d’illiquidité.
- Crypto et placements alternatifs : potentiel élevé mais volatilité et risques élevés nécessitant une exposition limitée.
Pour un panorama rapide, voici la tableau récapitulatif des placements les plus courants en 2026 :
| Placement | Rendement estimé | Avantages | Limites |
|---|---|---|---|
| Fonds euros | 2,5 % (peuvent monter à 4,5 % sous conditions) | Capital garanti, fiscalité avantageuse | Rendement modulé par l’ancienneté du contrat |
| PEA | 7–13 % annualisé | Fiscalité favorable sur le long terme | Volatilité et risque de perte en capital |
| SCPI | 4–6 % (parfois +) | Revenus immobiliers, accessibilité | Illiquidité, frais d’entrée |
| ETF/actions | ≈10 % historique | Diversification, frais réduits | Volatilité, dépend des marchés |
| Crowdfunding immobilier | 7–12 % brut | Rendements élevés, diversification | Risque de retard ou de perte |
Comment répartir 10 000 € selon votre profil ?
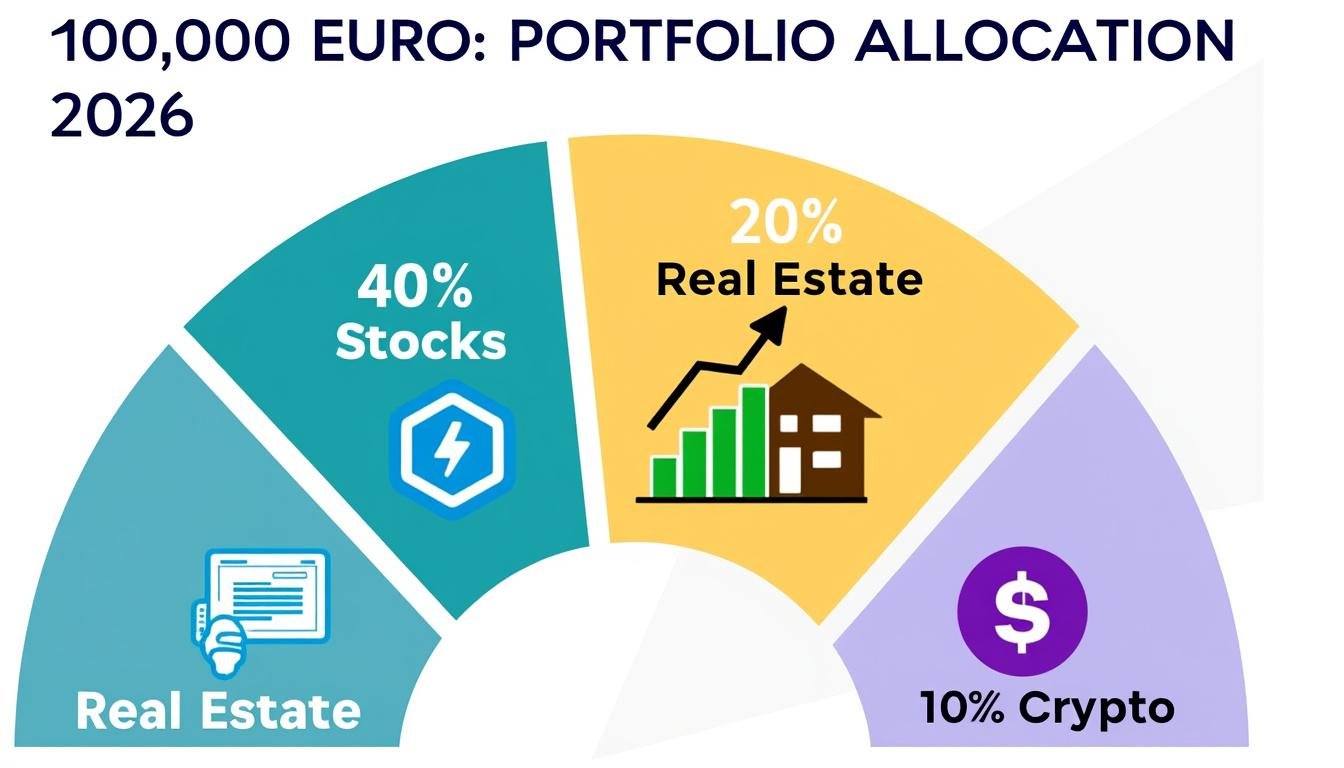
Voici une répartition indicative selon trois profils types, adaptée à 10 000 €. Les chiffres montrent une préférence pour des supports variés afin de lisser le risque et d’optimiser la rentabilité sur le long terme.
- Prudent : 70 % fonds euros/livrets, 20 % SCPI/obligations, 10 % UC défensives — sécurité et liquidité.
- Équilibré : 40 % fonds euros/livrets, 30 % ETF/PEA, 20 % SCPI, 10 % crowdfunding — équilibre rendement/risque.
- Dynamique : 60 % ETF/actions, 20 % private equity/FIP, 10 % SCPI, 10 % crypto — potentiel élevé mais volatilité plus forte.
Pour tester ces allocations et projeter des scénarios, utilisez le outil de simulation ci-dessous.
Calculateur: Que faire avec 10 000 € sur 5 ans
Simulation d’allocation de 10 000 € sur 5 ans selon trois profils: prudent, Équilibré et Dynamique, avec scénarios de rendement et risques. Toutes les chaînes et données sont en français.
Profil d’investissement
Graphique des soldes annuels
Récapitulatif
Détails annuels
| Année | Solde début | Rendement (%) | Solde fin |
|---|
Pour enrichir votre compréhension, consultez les 5 meilleurs placements pour faire fructifier son épargne et l’analyse pratique de investir 10 000 euros.
Réaliser des investissements concrets sans se tromper
Liste des conseils clés pour éviter les erreurs courantes et maximiser la performance durable :
- Constituez d’abord votre épargne de précaution avant d’investir, afin d’éviter des ventes en panique.
- Évaluez les frais (entrée, gestion, courtage, fiscalité) et cherchez des solutions à coût maîtrisé.
- Évitez la focalisation sur une seule classe d’actifs; la diversification est la protection du portefeuille.
- Automatisez l’épargne (épargne programmée) pour lisser les montées et les baisses.
Prochaines étapes et cas pratiques
En pratique, vous pouvez combiner :
- Une assurance-vie avec une part fonds euros et une part UC pour viser 4–7 % selon le choix des supports.
- Un PEA pour prendre position sur des actions européennes avec une >< text d’ancrage>
| Placement | Rendement estimé | Avantages | Limites |
|---|---|---|---|
| Fonds euros | 2,5–4 % | Capital garanti, fiscalité attractive | Rendement dépend du contrat |
| PEA / ETF | 7–13 % | Fiscalité avantageuse long terme | Volatilité |
| SCPI | 4–6 % | Revenus réguliers | Liquidité limitée |
Liens utiles pour approfondir:
– Investir 10 000 euros — conseils pratiques
– Devenir riche avec 10 000 euros — idées
FAQ
Quel est le meilleur placement pour 10 000 € ?
Le meilleur placement dépend de votre profil et de votre horizon. Pour une sécurité accrue, privilégier fonds euros et livret; pour une croissance, associer ETF/PEA et SCPI selon votre tolérance au risque.
Comment éviter les frais cachés ?
Comparez les frais à la source (frais d’entrée, de gestion, de courtage et fiscalité). Optez pour des produits sans frais d’entrée lorsque possible et privilégiez les allocations passives (ETF) pour limiter les coûts.
Puis-je investir 10 000 € rapidement ?
Oui, mais planifiez d’abord votre épargne de précaution et décomposez l’investissement sur plusieurs mois via une épargne programmée, afin d’éviter le piège de la liquidité et d’étaler le risque.
Le PEA est-il adapté à tous
Le PEA est pertinent si vous ciblez les actions européennes sur le long terme et que vous pouvez tolérer une volatilité; après 5 ans, la fiscalité est très favorable.
Pour aller plus loin, consultez des ressources dédiées et des analyses spécialisées sur l’immobilier, les fonds et les stratégies de gestion de patrimoine issues de sites comme Devenir rentier immobilier et Placer 50 000 euros.